Oleh: redaksi
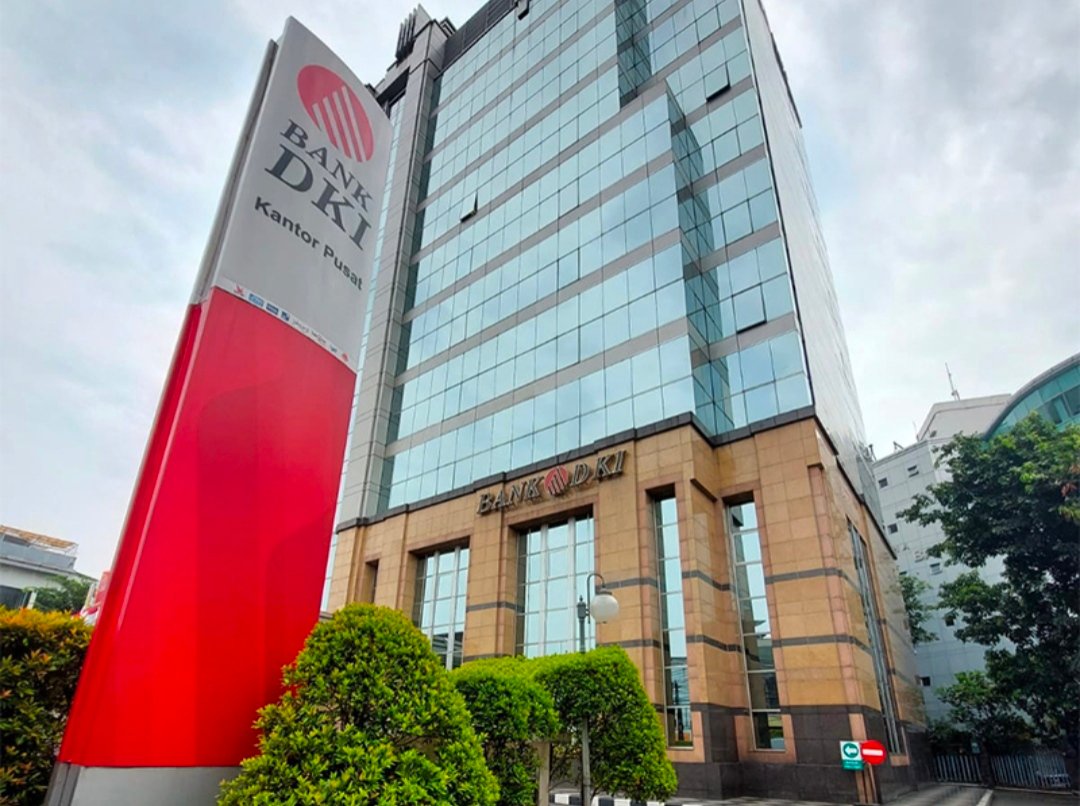
MEDIA WARTA NASIONAL |JAKARTA ‘ Modus operandi dalam penyaluran kredit bermasalah di Bank DKI menjadi sorotan aparat penegak hukum. Berdasarkan sejumlah kasus yang ditangani aparat penegak hukum serta temuan Badan Pemeriksa Keuangan (BPK), pola yang muncul dalam perkara kredit bermasalah maupun kredit fiktif diduga melibatkan kerja sama ilegal antara oknum internal bank dengan debitur atau pihak swasta.
Edy Prastyo, S.H., Pemantau Aparatur Kinerja Daerah, mengatakan terdapat sejumlah pola yang kerap muncul dalam penyaluran kredit bermasalah.
Salah satunya berupa pemalsuan data dan pengajuan debitur fiktif, yakni pihak swasta atau broker bekerja sama dengan oknum internal bank untuk mengajukan kredit menggunakan identitas yang tidak sah.
“Berkaca pada kasus korupsi Kredit Pemilikan Apartemen (KPA) tunai bertahap PT Broadbiz Asia, ditemukan modus pemalsuan data, di mana dokumen identitas masyarakat dicatut, padahal korban sama sekali tidak pernah mengajukan kredit ke Bank DKI,” ujar Edy Prastyo, S.H.
Modus lainnya adalah manipulasi jaminan atau agunan dan over financing. Nilai aset yang dijadikan jaminan diduga digelembungkan (markup) atau tidak memiliki dokumen keabsahan yang valid.
Dalam pola tersebut, kredit tetap dicairkan meskipun nilai riil agunan jauh lebih kecil dibandingkan plafon pinjaman. Ketika kredit mengalami kemacetan, aset yang tersedia berpotensi tidak mampu menutupi kerugian melalui proses eksekusi atau pelelangan.
Selain itu, terdapat dugaan pemberian kredit tanpa jaminan kebendaan yang memadai, dengan memanfaatkan diskresi atau jabatan untuk meloloskan kredit komersial berskala besar.
Modus berikutnya adalah penggunaan dana tidak sesuai peruntukan atau side streaming. Debitur mengajukan kredit modal kerja dengan melampirkan proyeksi usaha maupun kontrak proyek yang diduga fiktif atau telah dimanipulasi. Setelah dana dicairkan, penggunaan dana tidak sesuai dengan tujuan awal pengajuan kredit, melainkan dialihkan untuk kepentingan pribadi atau aktivitas lainnya.
Edy juga menyoroti dugaan pelanggaran prinsip kehati-hatian oleh komite kredit. Pihak manajemen atau oknum pada tingkat cabang hingga komite kredit diduga mengabaikan standar operasional prosedur (SOP) perbankan dan prinsip Know Your Customer (KYC), baik untuk mengejar target pencairan maupun karena dugaan adanya imbalan tertentu.
Dalam pola tersebut, proses analisis kelayakan kredit, nota keputusan komite hingga pencairan kredit diduga tetap diloloskan meskipun kondisi keuangan debitur bermasalah atau tidak memenuhi persyaratan.
Sementara itu, penyalahgunaan akses kredit mikro juga menjadi salah satu pola yang disoroti. Modus tersebut dilakukan melalui pengajuan kredit berskala kecil secara massal untuk kepentingan satu atau beberapa pihak tertentu.
Dalam kasus Bank DKI Cabang Semarang, disebutkan adanya oknum pegawai bank yang bekerja sama dengan pihak luar dengan menggunakan dana atas nama enam debitur mikro untuk kepentingan pribadi, yang kemudian mengakibatkan kredit mengalami kemacetan.
Rangkaian pola tersebut menunjukkan pentingnya pengawasan terhadap proses analisis, persetujuan, pencairan, hingga penggunaan kredit, khususnya untuk memastikan penerapan prinsip kehati-hatian dan kepatuhan terhadap ketentuan perbankan.


Tinggalkan Balasan